Impuestos adicionales (ISC)
Además del ITBIS, el plugin maneja los impuestos adicionales de la DGII en la lista Contabilidad → República Dominicana → Impuestos.
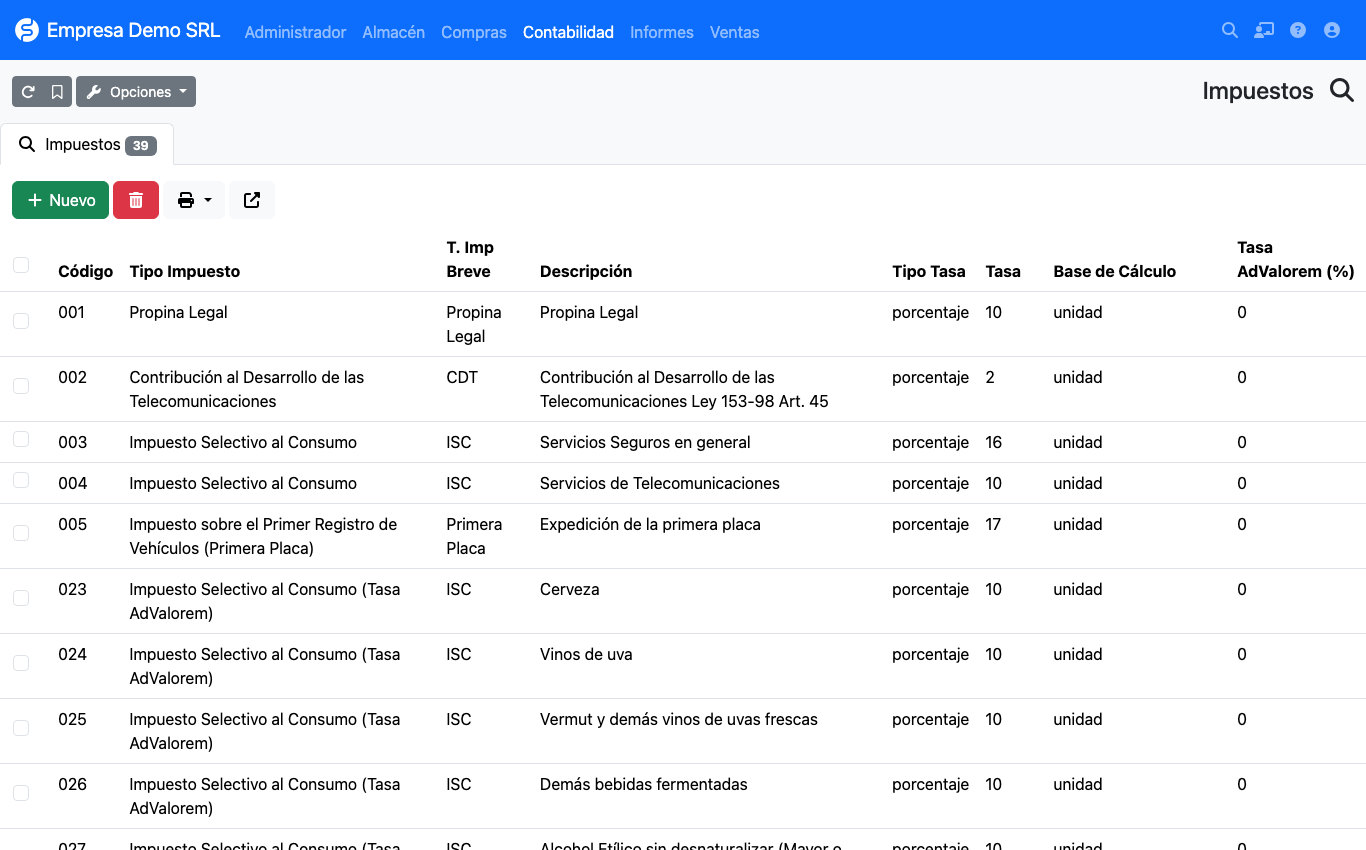
Catálogo incluido
| Códigos | Impuesto | Forma de cálculo |
|---|---|---|
| 001 | Propina legal | Porcentaje (10 %) |
| 002 | CDT, Contribución al Desarrollo de las Telecomunicaciones | Porcentaje (2 %) |
| 003, 004 | ISC de seguros y de telecomunicaciones | Porcentaje |
| 005 | Primera placa de vehículos | Porcentaje (17 %) |
| 006 – 022 | ISC específico más ad valorem de alcoholes y cigarrillos | Monto fijo por unidad o por litro de alcohol absoluto, más un porcentaje |
| 023 – 039 | ISC solo ad valorem de alcoholes y cigarrillos | Porcentaje |
Para alcoholes y cigarrillos use los códigos 006 – 022: aplican el monto específico y el porcentaje ad valorem en un solo impuesto. Los códigos 023 – 039 aplican únicamente el porcentaje.
Cómo se calcula
Cada impuesto define su tipo de tasa:
monto = precio sin descuento × tasa / 100
específico   = factor × tasa
ad valorem   = base × tasa ad valorem / 100
El factor depende de la base de cálculo del impuesto:
| Base de cálculo | Factor |
|---|---|
unidad |
Cantidad de la línea |
litros_alcohol_absoluto |
Cantidad × contenido en litros × grados de alcohol / 100 |
La base del ad valorem es el precio sin descuento, más el monto específico si el impuesto tiene activada la opción ad valorem sobre específico.
Fórmulas pendientes de validación
El código marca las fórmulas del ISC específico como pendientes de validar contra la Ley 253-12 y la descripción técnica del e-CF. Antes de usarlas en producción, confírmelas con su contador. También está por definir si la base del ITBIS debe incluir el ISC (hoy se calcula solo sobre el precio sin descuento).
Aplicarlo en una línea
En la línea de la factura abra el botón ··· (más opciones). El modal agrega los selectores ISC, CDT, Prop. Legal y 1ra Placa.
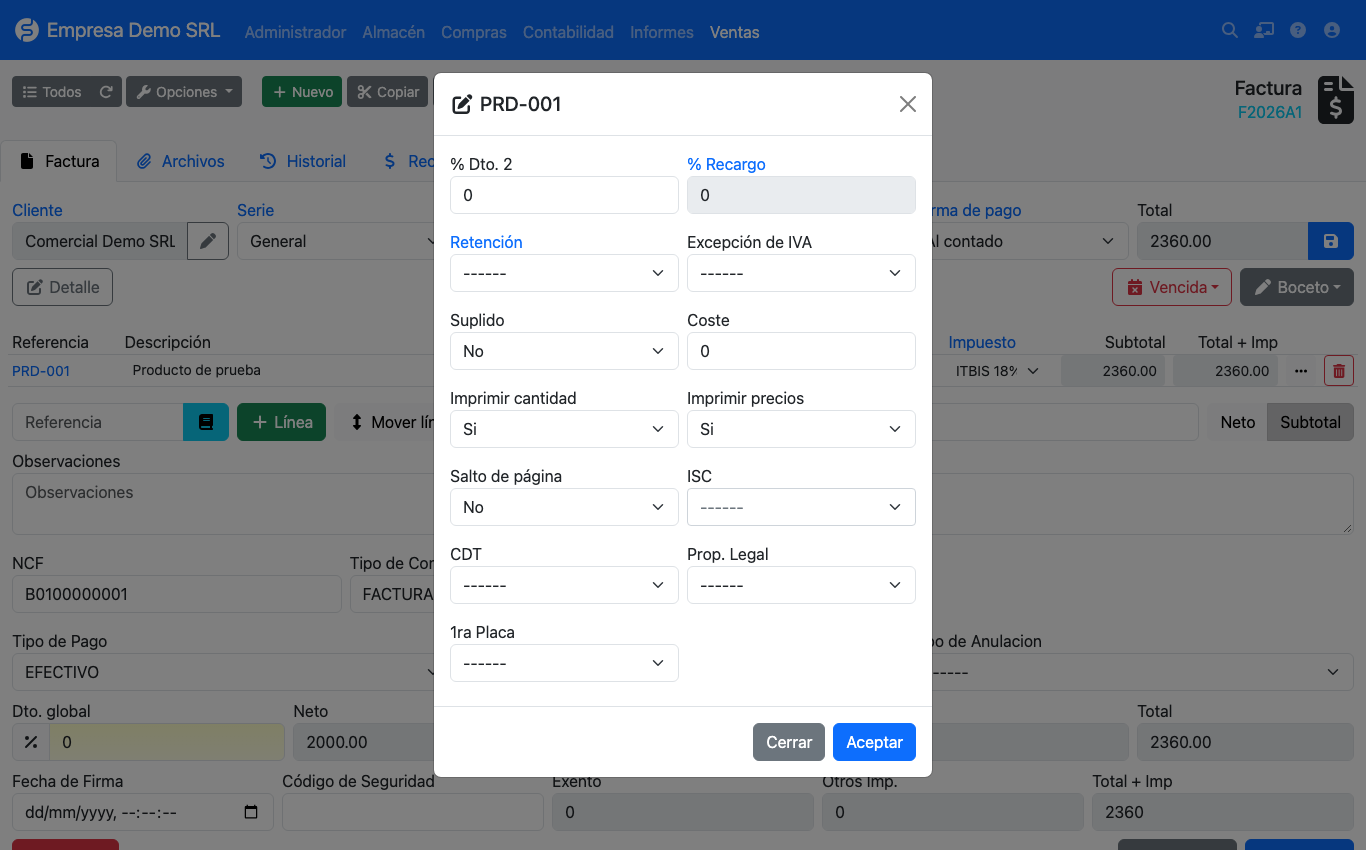
- El selector de ISC tiene búsqueda e indica entre corchetes si el impuesto es por [Monto] o [Porcentaje].
- El monto calculado se guarda en la línea y aparece luego en los reportes 606 y 607.
- En compras puede además escribir el monto de ISC manualmente cuando el de la factura del proveedor difiera del calculado.
- El total de impuestos adicionales se muestra en la factura como Otros Imp. y Total + Imp.
Alcohol y cigarrillos: ejemplos
Bebidas alcohólicas (litros de alcohol absoluto)
Primero complete en el producto los Grados de Alcohol (%) y el Contenido por Unidad (litros) (ver Productos). Ejemplo con 014 – Ron y demás aguardientes de caña (tasa específica 632.58 por litro de alcohol absoluto y 10 % ad valorem), 12 botellas de 0.7 L y 40 % de alcohol, a 500.00 cada una:
litros de alcohol absoluto = 12 × 0.7 × 40 / 100        =     3.36
ISC específico             = 3.36 × 632.58              = 2,125.47
ISC ad valorem             = (12 × 500.00) × 10 / 100   =   600.00
ISC de la línea            = 2,125.47 + 600.00          = 2,725.47
Cigarrillos (por unidad)
Con 019 – Cigarrillos que contengan tabaco cajetilla 20 unidades (53.51 por cajetilla y 20 % ad valorem), 10 cajetillas a 200.00 cada una:
ISC específico   = 10 × 53.51             =   535.10
ISC ad valorem   = (10 × 200.00) × 20/100 =   400.00
ISC de la línea  = 535.10 + 400.00        =   935.10
Otros impuestos (solo porcentaje)
| Impuesto | Ejemplo | Cálculo |
|---|---|---|
| 002 – CDT (2 %) | Servicio de 10,000.00 | 10,000.00 × 2 / 100 = 200.00 |
| 001 – Propina legal (10 %) | Consumo de 5,000.00 | 5,000.00 × 10 / 100 = 500.00 |
Actualizar las tasas cada año
Los montos específicos del ISC se ajustan por inflación cada año. Para cambiarlos abra Contabilidad → República Dominicana → Impuestos, edite el impuesto y cambie su tasa. Las líneas ya guardadas conservan el monto que tienen almacenado.
Las tasas incluidas son referenciales
Las tasas de 006 – 022 son las vigentes al publicar esta versión. Compárelas con la tabla de la DGII del año en curso antes de facturar.
Al actualizar el plugin
Al actualizar el plugin desde una versión anterior se cargan automáticamente los códigos 006 – 022 que falten y las columnas nuevas del impuesto (base de cálculo y tasa ad valorem). La actualización:
- no modifica los impuestos que ya existen, así que una tasa que usted haya editado se conserva;
- calcula el monto de las líneas antiguas que solo tenían el porcentaje guardado;
- puede ejecutarse más de una vez sin duplicar nada.